Um tema que promete mudar o cenário fiscal dos coworkings
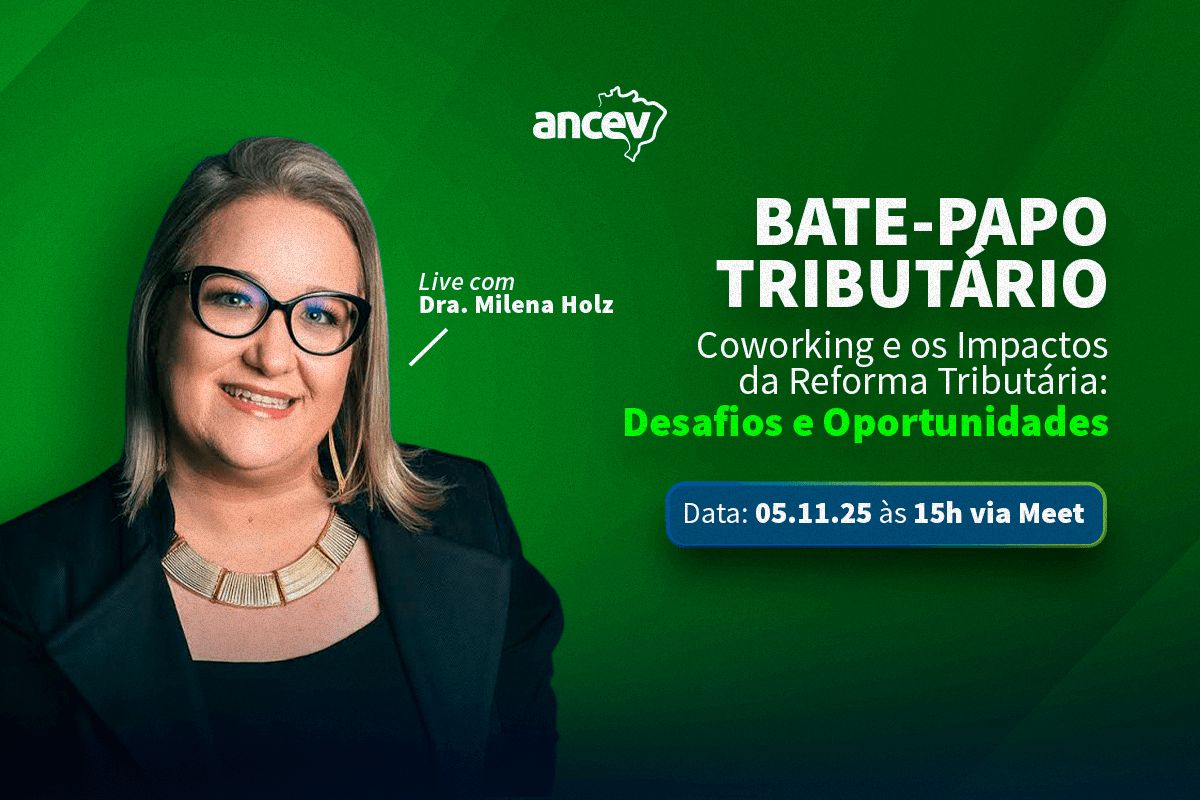
No dia 5 de novembro de 2025, a ANCEV realizou o Bate-Papo Tributário “Coworking e os Impactos da Reforma Tributária: Desafios e Oportunidades”, conduzido pela Dra. Milena Holz, advogada tributarista e consultora da Amazol Contabilidade. O encontro contou com a participação de Leo Fischer, Rute Pogan, Douglas Andrade, Murilo Gomes, Rodrigo Kielblock, My Place Office – Santa Bárbara e outros gestores do setor.
O evento trouxe luz a um dos temas mais comentados do momento: a Lei Complementar nº 214/2025, que marca o início da reforma tributária focada no consumo e substitui tributos como PIS/COFINS, IPI, ICMS e ISS pelos novos CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços). Para o segmento de coworking, que vive a eterna discussão entre locação e prestação de serviços, o debate revelou que essa distinção tende a perder importância nos próximos anos.
Fim da polêmica: coworking será tributado como serviço e locação
A Dra. Milena Holz destacou que, com a nova legislação, toda operação onerosa — seja locação, cessão de espaço ou fornecimento de bens e serviços — passará a ser tributada por CBS e IBS. Isso encerra a controvérsia sobre a natureza jurídica da atividade, que dividia o setor entre aqueles que emitiam recibos de aluguel e os que optavam por notas fiscais de serviços.
“A reforma torna essa discussão irrelevante. Qualquer fornecimento de bens e serviços será tributado, e o coworking passa a ter uma base mais clara para sua apuração”, afirmou Milena.
Essa unificação é vista como positiva para a segurança jurídica, mas traz novos desafios de operacionalização, precificação e fiscalização.
CBS e IBS: o novo modelo de tributação em detalhes
A advogada explicou que a reforma cria o modelo de IVA dual, formado por dois tributos complementares:
- CBS (federal), com alíquota entre 8,8% e 9,3%
- IBS (estadual e municipal), variando entre 17,7% e 18,7%
A soma pode chegar a 26,5%, considerada a alíquota de referência máxima. A nova tributação será feita “por fora”, ou seja, o imposto será destacado separadamente do preço, exigindo uma reavaliação completa da formação de preços nos coworkings.
Além disso, o recolhimento será feito no destino, ou seja, o imposto será destinado ao local onde o serviço é consumido — uma mudança que impacta diretamente os escritórios virtuais e contratos de endereço fiscal.
Crédito amplo e controle mais rigoroso
A reforma também traz o conceito de crédito financeiro, permitindo que as empresas — exceto as do Simples Nacional — aproveitem créditos sobre todas as despesas ligadas ao negócio. No entanto, esse crédito só será possível quando o fornecedor tiver recolhido corretamente o tributo.
Como observou Franklin, da NF Empreendimentos, isso cria um efeito em cadeia: “As empresas vão virar fiscais umas das outras para garantir que o imposto foi pago e o crédito possa ser aproveitado.” Segundo Milena, essa é uma das estratégias do governo para reduzir a sonegação e estimular a conformidade tributária.
Transição até 2033 e fases da implementação
O cronograma da reforma prevê uma transição longa, com 2026 como ano de testes para empresas fora do Simples Nacional. Em 2027, o PIS/COFINS será oficialmente substituído pela CBS, e entre 2029 e 2032, ocorrerá a substituição gradual de ICMS e ISS pelo IBS. A plena vigência está prevista para 2033, exigindo que as empresas adaptem seus sistemas, contratos e políticas de precificação até lá.
Simples Nacional: o que muda para o coworking
Um dos temas mais aguardados foi o novo modelo do Simples Nacional, que passará a ter duas modalidades:
- Simples Nacional Normal: mantém a guia unificada (DAS), mas com CBS/IBS substituindo o PIS/COFINS.
- Simples Nacional Híbrido: permite recolher o CBS/IBS fora da DAS, com direito a crédito integral para clientes jurídicos e possibilidade de crédito nas compras.
A decisão entre os dois modelos dependerá do perfil de cada coworking:
- B2C (público pessoa física) tende a permanecer no Simples Normal.
- B2B (atendimento a empresas) poderá se beneficiar do Híbrido.
“A escolha do regime não deve considerar apenas as vendas, mas também a cadeia de compras e créditos disponíveis”, reforçou Milena.
Impactos na locação de imóveis e tributação de pessoas físicas
A tributação da locação de imóveis comerciais terá alíquota reduzida em 70%, resultando em uma carga de 7,95%. Pessoas físicas também passam a ser contribuintes de IBS/CBS se ultrapassarem R$ 240 mil anuais de receita com locações ou possuírem mais de três imóveis alugados. Essa mudança exigirá revisão contratual e acompanhamento contábil contínuo, especialmente para coworkings que alugam andares, salas ou conjuntos comerciais.
Sistemas, Conexa e fiscalização digital
Empresas como Conexa já estão se preparando para o novo cenário, ajustando layouts de notas fiscais e integração com as prefeituras. Com o uso do Cadastro Imobiliário Brasileiro (CIB), a fiscalização será mais automatizada e precisa, cruzando informações de endereço, CNPJ e notas fiscais emitidas — o que reforça a necessidade de regularidade cadastral e documental em cada operação.
Simplificação que exige planejamento
Apesar de ser apresentada como uma simplificação, a reforma tributária traz um nível elevado de complexidade operacional. Segundo Milena Holz, não se trata apenas de substituir um tributo por outro, mas de repensar todo o modelo de negócio.
“A reforma é uma oportunidade para o coworking revisar contratos, estrutura societária, precificação e modelo de operação. Quem se preparar desde já sairá na frente”, destacou.
E quais serão os próximos passos?
O bate-papo evidenciou que a reforma tributária representa tanto desafios quanto oportunidades para o setor de coworking. Enquanto simplifica a base de incidência, exige planejamento fiscal, análise de regime tributário e apoio contábil especializado para garantir competitividade e conformidade.
A ANCEV e a Dra. Milena Holz anunciaram que haverá uma segunda edição do encontro, com foco exclusivo nos impactos práticos da reforma para coworkings e escritórios virtuais, reforçando o compromisso da associação em capacitar seus associados e promover conhecimento técnico atualizado.
Então fica o convite…
Quer participar do próximo Bate-Papo Tributário da ANCEV?
Acompanhe as redes oficiais em @ancevbrasil e o site https://ancev.org para garantir sua inscrição e ficar por dentro das mudanças que impactam o setor de coworking em todo o Brasil.